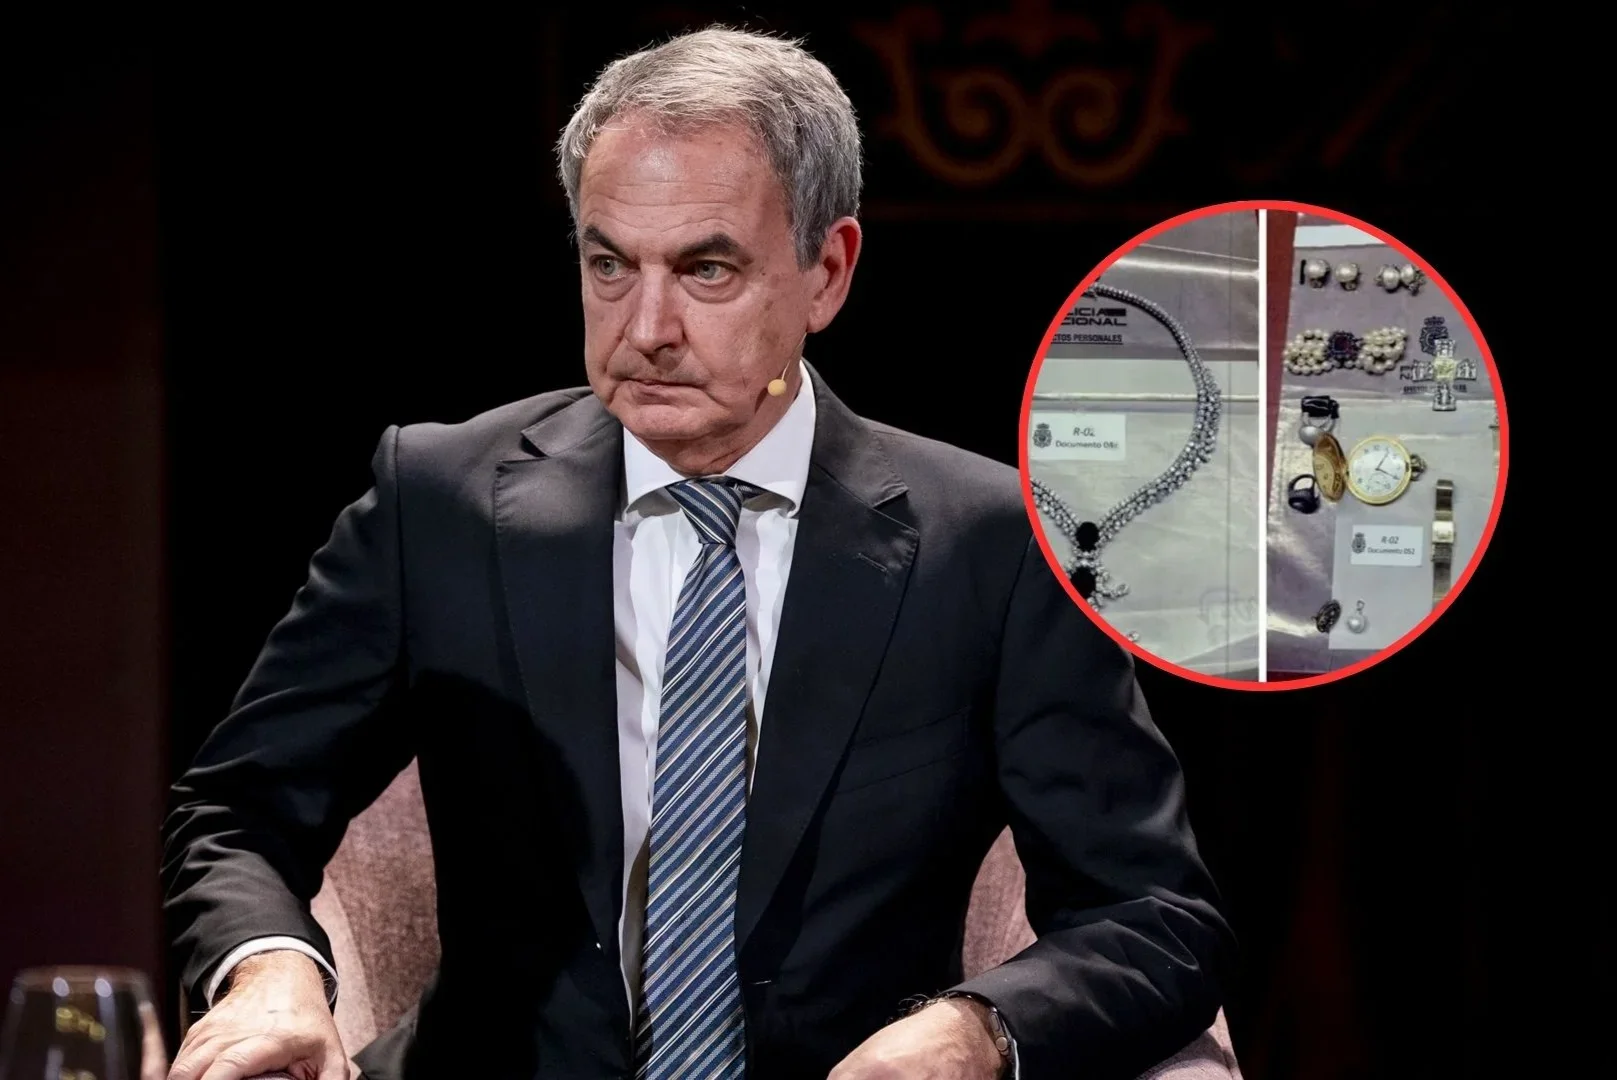
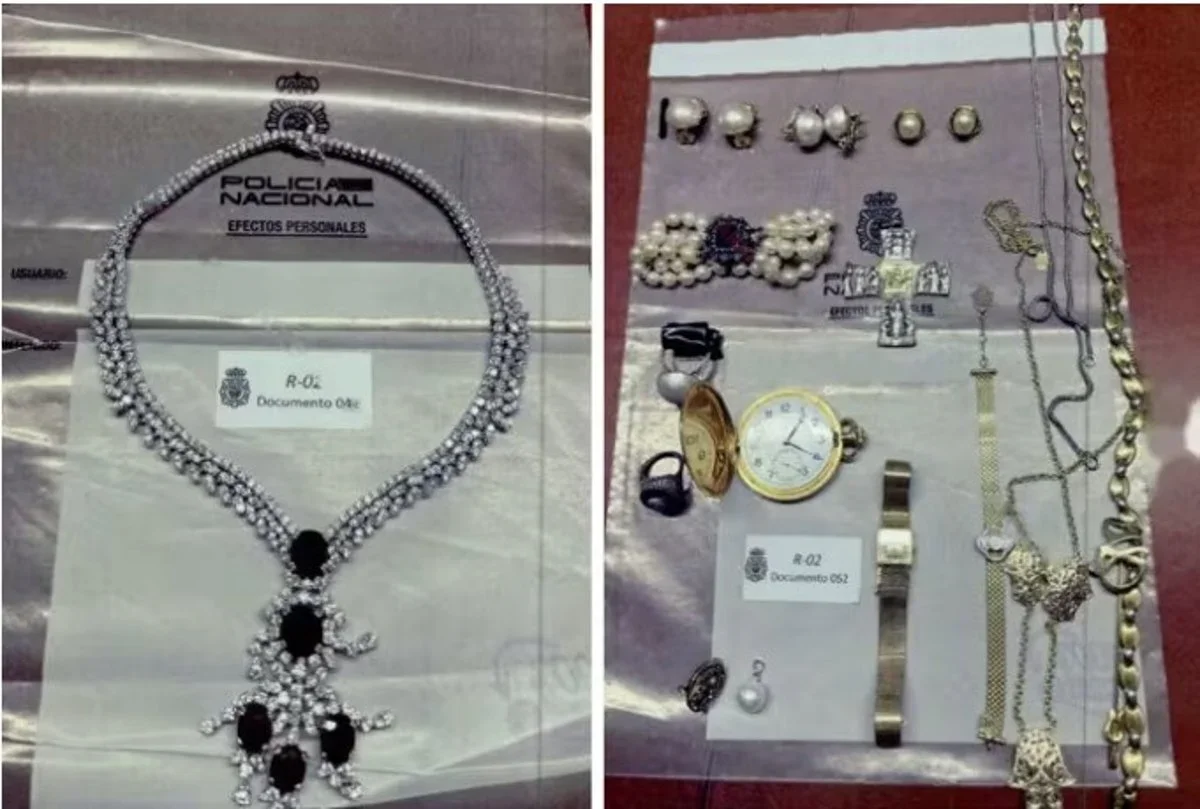
La estrategia de José Luis Rodríguez Zapatero para justificar el origen de las joyas intervenidas por la Unidad de Delincuencia Económica y Fiscal (UDEF) continúa sin dar resultados. El expresidente sostiene que las piezas, tasadas en 1,3 millones de euros y localizadas en la caja fuerte de su despacho, fueron obsequios oficiales recibidos de varios países árabes durante su etapa en el Palacio de la Moncloa. Sin embargo, hasta la fecha no ha logrado aportar ningún documento que respalde esa versión.
Con ese objetivo, ha iniciado gestiones para obtener certificados de las autoridades de los países de los que, según afirma, proceden las joyas, entre ellos Arabia Saudí. No obstante, el proceso se ha prolongado más de lo previsto y, por ahora, no ha conseguido la documentación que prometió presentar ante la Audiencia Nacional.
Sin embargo, hasta la fecha no ha logrado aportar ningún documento que respalde esa versión
La obtención de esa prueba, además, podría tener un efecto no deseado para su defensa. Si las autoridades confirmaran que las piezas son auténticas joyas saudíes, su valor de mercado aumentaría de forma significativa, como suele suceder con este tipo de objetos en las grandes subastas internacionales. Ese incremento podría elevar la tasación por encima del umbral económico que marca el delito fiscal agravado, una circunstancia que modificaría la relevancia penal del caso.
Hacienda se persona en la investigación
La Agencia Tributaria ha trasladado su criterio favorable a personarse en la pieza separada del caso Plus Ultra, en la que se analizan unas joyas valoradas en 1,3 millones de euros.
La Agencia Tributaria ha trasladado su criterio favorable a personarse en la pieza separada del caso Plus Ultra
Según han indicado fuentes del Ejecutivo a EFE, la Abogacía del Estado formalizará su personación en esta causa tras el ofrecimiento realizado hace unos días por el magistrado de la Audiencia Nacional José Luis Calama a la Agencia Tributaria.
En la resolución judicial, el juez ofrecía a la Agencia Tributaria la posibilidad de ejercer acciones como posible perjudicada por unos hechos que podrían constituir un delito contra la Hacienda Pública y otro de contrabando.